Credito imposta librerie 2026: domanda entro il 30 ottobre
È possibile richiedere il credito d’imposta per le librerie relativo alle spese sostenute nel corso del 2025.
Il bonus è destinato alle imprese che svolgono attività di vendita al dettaglio di libri in esercizi specializzati (codici ATECO 47.61 e 47.79.1), a condizione che i ricavi derivanti dalla vendita di libri rappresentino almeno il 70% dei ricavi complessivi dell’attività.
Importo del credito d'imposta
Il credito d’imposta può arrivare fino a:
- 20.000 euro per le librerie indipendenti;
- 10.000 euro per le altre librerie.
Quali sono le spese agevolabili
Tra i principali costi agevolabili sostenuti nel 2025 rientrano:
- IMU;
- TARI;
- imposta sulla pubblicità;
- tassa occupazione suolo pubblico;
- canoni di locazione;
- interessi su mutui;
- contributi previdenziali del personale dipendente
Ai fini del calcolo del credito d’imposta occorre considerare anche il fatturato derivante dalla vendita di libri dell’anno precedente. In particolare, la percentuale di agevolazione è pari al 100% per ricavi fino a 300.000 euro, al 75% per ricavi compresi tra 300.000 e 600.000 euro, al 50% per ricavi compresi tra 600.000 e 900.000 euro e al 25% per ricavi superiori a 900.000 euro.
Presentazione della domanda
La domanda deve essere inviata esclusivamente in via telematica attraverso il portale dedicato del Ministero della Cultura, previa registrazione annuale del legale rappresentante entro le ore 12:00 del 30 ottobre 2026.
Il credito eventualmente riconosciuto:
- è utilizzabile esclusivamente in compensazione tramite modello F24;
- non concorre alla formazione del reddito imponibile né della base imponibile IRAP.
Si ricorda che il credito d’imposta è riconosciuto nei limiti delle risorse disponibili e che le domande presentate vengono valutate secondo specifici criteri di priorità previsti dalla normativa pertanto è importante verificare tempestivamente la documentazione relativa alle spese sostenute nel 2025 al fine di predisporre correttamente l’istanza entro la scadenza prevista.
A cura di Emanuela Sorrentino

Ottobre: tempo di riflessioni sul bilancio 2026 e di decisioni in merito al Concordato Preventivo Biennale
Ottobre rappresenta tradizionalmente il mese in cui tutte le piccole e medie attività’ autonome dovrebbero fare una riflessione su quanto hanno realizzato finora, in previsione della chiusura al 31 dicembre.
Con la chiusura del terzo trimestre, il bilancio infrannuale è’ già in grado di fornire una significativa proiezione di quello che sarà il risultato annuale.
In particolare, le ditte in contabilità’ semplificata che sono dotate del registratore telematico per l’emissione degli scontrini dovrebbero sfruttare i residui mesi per tenere monitorati i costi e i ricavi, dato che il loro regime contabile prevede che il reddito da dichiarare tenga conto esclusivamente di quanto hanno trasmesso giornalmente all’Agenzia delle Entrate e delle fatture di acquisto che hanno ricevuto sulla piattaforma elettronica entro il 31/12. In queste situazioni gia’ ai primi di gennaio non ci sara’ margine di rettifica per l’anno precedente.
Di conseguenza, facendo una valutazione previsionale oggi che manca ancora un quarto dell’anno alla chiusura, ci può essere il tempo per “recuperare” una situazione reddituale insoddisfacente, così’ come nel caso opposto sussiste la possibilità di organizzarsi per contenere l’utile fiscale da dichiarare.
Discorso parallelo vale per i professionisti, che determinano il reddito in funzione di quanto hanno incassato e pagato nell’anno.
Il Concordato preventivo biennale
La valutazione del bilancio al 30/9 e la conseguente previsione del risultato che si può’ presumere per l’intera annualità’ diventa ancor più’ importante quest’anno in cui entro ottobre si è’ chiamati a scegliere se accedere o meno al Concordato Preventivo Biennale per il periodo 2026/2027.
L’argomento è già stato trattato più in dettaglio nella nostra precedente newsletter del giorno 28/9, cui si rinvia per maggiori riferimenti (per rileggere l’intero articolo si può cliccare qui CPB 2026-2027 novità estive: il Decreto Omnibus premia chi rinnova ), mentre qui sintetizziamo solo in cosa consiste.
Che cos'è
Il Concordato Preventivo Biennale (CPB) per il biennio 2026-2027 è uno strumento fiscale che consente ai contribuenti in regime contabile semplificato e ordinario di stabilire preventivamente il reddito che si impegnano a dichiarare per questi due anni.
I contribuenti in regime forfettario non possono accedere a questa opportunità.
I vantaggi fiscali
Oltre a poter conoscere in anticipo il proprio reddito imponibile, il Concordato Preventivo Biennale consente di accedere ad una serie di vantaggi fiscali aggiuntivi.
In particolare, una riduzione dei controlli sulle dichiarazioni dei redditi e una semplificazione nell’utilizzo dei crediti fiscali, che entro certi limiti non dovranno più essere accompagnati dal visto di conformità.
Per chi aveva già aderito al Concordato Preventivo Biennale per il precedente biennio 2024/2025 e lo rinnova anche per il biennio 2026/2027, sono stati previsti vantaggi aggiuntivi tra cui la possibilità di rafforzare le “protezioni” da verifiche fiscali per gli anni precedenti.
Valutare la convenienza
La valutazione alla convenienza ad aderire a questa nuova versione del Concordato Preventivo Biennale dovrà essere fatta attentamente. Occorre considerare non solo le previsioni di bilancio del 2026 (ormai attendibili essendo a buon punto dell’anno), ma anche ipotizzare un bilancio previsionale del periodo di imposta 2027 (ovviamente molto più aleatorio).
Come funziona l'adesione al Concordato Preventivo Biennale
Alle imprese e ai professionisti (eccetto i forfettari, come già detto) viene proposto di aderire o meno ad una proposta di reddito presunto “congruo” dall’Agenzia delle Entrate sulla base di quanto lo stesso contribuente aveva dichiarato negli anni precedenti.
Con l’adesione al Concordato Preventivo Biennale, la ditta si impegna a dichiarare questo imponibile precalcolato dall’Agenzia, indipendentemente dal reddito che verrà poi effettivamente realizzato a consuntivo.
Lo Studio effettuerà d’ufficio una prevalutazione della convenienza per ogni ditta cliente, ma resta a disposizione per eventuali chiarimenti o aspetti che si volessero approfondire.
A cura di Franco Meletti
Il lavoro autonomo occasionale
Il lavoro autonomo occasionale si configura quando una persona si obbliga a compiere verso un corrispettivo un’opera o un servizio, con lavoro prevalentemente proprio e senza vincolo di subordinazione nei confronti del committente.
L’attività deve essere svolta in modo occasionale, vale a dire senza carattere di abitualità, professionalità, sistematicità, regolarità, ripetibilità e continuità nel tempo.
L’elemento dell’occasionalità deve essere valutato concretamente in relazione alle modalità con cui l’attività viene svolta. Non è quindi sufficiente che il compenso sia contenuto o che l’attività venga svolta per un solo committente.
Per l’attività di lavoro autonomo occasionale non è necessario aprire la partita IVA. È obbligatorio aprire la partita IVA se l’attività è svolta in modo abituale e professionale, ossia svolta in modo continuativo e organizzato.
Dal 01/01/27 entra in vigore il nuovo testo unico IVA che va a sostituire il DPR 633/72 e dovrà essere indicato il riferimento art.4 comma 2 D.lgs 10/2026.
Comunicazione preventiva obbligatoria
Per il committente che opera in qualità di imprenditore e che stipula un contratto di lavoro autonomo occasionale, è obbligatorio effettuare una comunicazione all’Ispettorato territoriale del lavoro competente per territorio prima dell’inizio della prestazione.
La comunicazione preventiva si effettua tramite il portale servizi.lavoro.gov.it sezione “lavoro autonomo occasionale”. In ogni comunicazione deve essere indicata la durata della prestazione, che può essere di 7, 15 o 30 giorni. Se la prestazione non si conclude nel periodo indicato è necessaria una nuova comunicazione.
Sono esclusi da questo obbligo gli enti del terzo settore che svolgono esclusivamente attività non commerciale, le aziende di vendita diretta a domicilio, le prestazioni di natura prettamente intellettuale, le pubbliche amministrazioni e i datori di lavoro domestico.
Ritenuta d'acconto
Se il committente è un soggetto che opera come sostituto d’imposta, sul compenso corrisposto viene applicata una ritenuta d’acconto del 20%. Il lavoratore dovrà poi dichiarare la ritenuta nel quadro RL o D scomputando la ritenuta.
Rimborsi spese
Nei rapporti di lavoro autonomo occasionale i rimborsi spese sostenute dal prestatore (ad es. viaggio, vitto, alloggio) e riaddebitate al committente si sommano, di regola, al compenso e concorrono a formare la base imponibile ai fini della ritenuta d’acconto del 20% e dell’IRPEF.
Tali spese, se inerenti e adeguatamente documentate, sono deducibili dal prestatore nella determinazione del reddito diverso, entro il limite dei compensi percepiti.
Qualora invece l’incarico preveda esclusivamente il rimborso delle spese strettamente necessarie, senza alcun compenso personale, le somme rimborsate non costituiscono reddito, non sono soggette a ritenuta e non devono essere dichiarate.
Le spese sostenute direttamente dal committente (ad esempio biglietti di viaggio o pernottamenti intestati a quest’ultimo) non rappresentano compensi in natura per il prestatore e non concorrono alla formazione del suo reddito.
È pertanto opportuno che nella ricevuta vengano distintamente indicati compenso e rimborsi, specificando la natura delle spese e la loro documentazione a supporto.
Contributi previdenziali
Fino a € 5.000 di compensi complessivi annui derivanti da attività di lavoro autonomo occasionale non è dovuta la contribuzione alla Gestione Separata INPS. Concorrono al raggiungimento della soglia tutti i compensi percepiti nell’anno per attività di lavoro autonomo occasionale, anche se corrisposti da committenti diversi.
Al superamento della soglia di € 5.000 annui, scatta invece l’obbligo contributivo alla Gestione Separata INPS.
La soglia di € 5.000, calcolata sulla somma dei compensi percepiti da tutti i committenti occasionali, deve essere considerata solo ai fini contributivi: i contributi sono dovuti sulla parte di compenso che eccede tale limite.
L’onere contributivo è ripartito come segue:
- 1/3 a carico del collaboratore;
- 2/3 a carico del committente.
La quota a carico del collaboratore viene normalmente trattenuta dal committente in sede di pagamento del compenso.
Il nostro Studio rimane a disposizione per verificare la corretta qualificazione del rapporto e i relativi adempimenti fiscali e previdenziali.
A cura di Chiara Vicenzi
CPB 2026-2027 novità estive: il Decreto Omnibus premia chi rinnova
Ci eravamo lasciati all’inizio dell’estate con un quadro del Concordato Preventivo Biennale 2026-2027 ormai abbastanza definito, ma con una questione ancora aperta: l’assenza di incentivi specifici per chi intendesse rinnovare l’adesione dopo il biennio 2024-2025. Con il D.Lgs. n. 148 dell’agosto 2026 (cosiddetto Decreto Omnibus) il legislatore ha dato una risposta, introducendo agli artt. 28 e 29 una serie di vantaggi a chi decide di proseguire. Le nuove disposizioni puntano a rendere più attrattivo il rinnovo, prevedendo benefici esclusivi che non trovano applicazione per i soggetti che vi aderiscono per la prima volta.
Il termine per esercitare l’opzione resta fissato al 2 novembre 2026.
Visto di conformità e limite ai controlli
Tra le misure più significative figura l’innalzamento delle soglie per l’esonero dal visto di conformità. I contribuenti che rinnoveranno il CPB potranno compensare o chiedere a rimborso crediti IVA fino a 100.000 euro senza visto, mentre il limite per i crediti relativi a imposte dirette e IRAP sale a 70.000 euro.
Si riducono inoltre i termini di accertamento: gli avvisi dovranno essere notificati entro il 31 dicembre del terzo anno successivo alla presentazione della dichiarazione, con un anticipo di due anni rispetto alle regole ordinarie.
Un ulteriore vantaggio riguarda le rateazioni. Per saldo e primo acconto risultanti dai modelli Redditi e IRAP non saranno dovuti interessi. Il legislatore ha chiarito che l’esonero dalle maggiorazioni degli acconti spetta soltanto a chi rinnova il concordato in continuità con il biennio precedente. Chi interrompe l’adesione e successivamente rientra nel CPB dovrà invece versare le maggiorazioni previste per le nuove adesioni.
Torna la sanatoria
Tra le novità più attese vi è la terza edizione del ravvedimento speciale, riservata ai contribuenti che aderiscono al rinnovo per il biennio 2026-2027. La sanatoria interesserà le annualità dal 2020 al 2023 e consentirà di limitare l’attività accertativa mediante il pagamento di un’imposta sostitutiva.
L’intervento assume particolare rilevanza per il 2023, annualità non coperta dalle precedenti sanatorie collegate al CPB 2024-2025. La regolarizzazione riduce infatti il rischio di decadenza dal concordato 2024-2025.
Il versamento dell’imposta sostitutiva dovrà essere effettuato tra il 1° gennaio e il 15 marzo 2027, in unica soluzione oppure fino a dieci rate mensili.
Ulteriori novità
Tra le altre novità, il decreto consente di correggere il reddito concordato mediante dichiarazione integrativa quando la proposta è stata formulata sulla base di dati errati, evitando così la perdita automatica dei benefici del CPB.
Al contempo, vengono alleggerite le cause di esclusione dal concordato, con maggiore apertura all’ingresso di nuovi soci e procedure più semplici per professionisti, associazioni professionali e STP.
Il Decreto Omnibus colma la lacuna che avevamo segnalato, pur con vantaggi che difficilmente saranno decisivi per chi non aveva già intenzione di proseguire. Per chi invece stava valutando concretamente il rinnovo, possono rappresentare un elemento in più a favore. La scelta resta comunque da ponderare caso per caso, alla luce dell’affidabilità ISA, delle prospettive dell’attività e della capacità di sostenere il reddito concordato, valutando ora anche l’eventuale convenienza della sanatoria sulle annualità pregresse.
A cura di Elisa Ghelfi
Bonus colonnine domestiche 2026
Il Bonus colonnine domestiche è un contributo a fondo perduto del Ministero delle Imprese e del Made in Italy (MIMIT), gestito da Invitalia, per chi installa un punto di ricarica per veicoli elettrici a casa o in condominio.
Il rimborso viene accreditato in un’unica soluzione sull’IBAN del beneficiario: non è una detrazione fiscale da recuperare negli anni.
Importi
Il contributo copre l’80% della spesa sostenuta, fino a un tetto massimo di:
- 1500 € — persone fisiche
- 8000 € — condomìni (parti comuni)
Si tratta della cifra massima rimborsabile, calcolata sull’80% della spesa di acquisto e posa in opera.
Tempistiche
- 26 giugno 2026 — inizio finestra di installazione ammissibile
- 22 settembre 2026, ore 12:00 — apertura dello sportello per la domanda
- 31 dicembre 2026 — termine ultimo per completare l’installazione (annualità 2026)
- 31 gennaio 2027, ore 12:00 — chiusura dello sportello, salvo esaurimento anticipato dei fondi
Le domande sono valutate in ordine cronologico di arrivo: conviene non aspettare le ultime settimane.
Come si presenta la domanda
- Accedi all’area riservata Invitalia con SPID, CIE o CNS.
- Seleziona “Bonus colonnine domestiche” dal menu e compila il modulo guidato.
- Allega i documenti richiesti e indica un indirizzo PEC attivo.
- Al termine della compilazione corretta ricevi una ricevuta di registrazione.
La concessione avviene entro 90 giorni dalla chiusura dello sportello.
Documenti necessari
Persone fisiche (a pena di inammissibilità):
- Documento d’identità e codice fiscale
- Fatture elettroniche in formato XML
- Estratti conto con i pagamenti tracciabili (bonifico, SEPA Credit Transfer o carta di credito/debito intestata al beneficiario)
- Relazione finale sull’investimento
- Certificazione di conformità dell’installatore
- IBAN per l’accredito
- Indirizzo PEC attivo
Condomìni, in aggiunta:
- Codice fiscale del condominio
- Documento d’identità dell’amministratore (o condòmino delegato, fino a 8 partecipanti)
- Delibera assembleare di autorizzazione dei lavori
Per approfondimenti: Domande frequenti (FAQ) — MIMIT
Punti importanti da sapere
- Una sola domanda per beneficiario: se dichiarata improcedibile, è ammessa una seconda domanda entro il 31 gennaio 2027.
- Ordine cronologico: non è una graduatoria di merito, conta l’ordine di arrivo.
- Spesa già sostenuta: l’installazione deve essere completata e pagata prima della domanda.
- Dispositivo conforme: delibera ARERA 541/2020/R/eel ed elenco ufficiale GSE.
- Non cumulabile con altre agevolazioni nazionali, regionali, UE o fiscali sulle stesse spese.
Lo Studio è a disposizione per la necessaria assistenza.
A cura di Valentina Manzini
ISCRO 2026: domanda, requisiti, formazione obbligatoria
L’INPS ha confermato anche per il 2026 l’ISCRO ossia l’Indennità Straordinaria di Continuità Reddituale e Operativa, consistente nel sostegno economico rivolto ai lavoratori autonomi iscritti alla Gestione Separata che attraversano un periodo di riduzione del reddito.
A chi è rivolta l’ISCRO
L’ISCRO è destinata ai professionisti iscritti alla Gestione Separata INPS, compresi i partecipanti a studi associati e società semplici, che rispettano determinati requisiti, tra cui:
- partita IVA attiva da almeno 3 anni;
- regolarità contributiva;
- assenza di pensione diretta o iscrizione ad altre forme previdenziali obbligatorie;
- reddito dell’anno precedente inferiore al 70% della media dei redditi dei due anni precedenti;
- reddito non superiore a 12.000 euro (soglia rivalutabile annualmente).
Importo e durata dell’indennità
L’indennità è pari al 25% della media dei redditi professionali dei due anni precedenti quello antecedente la domanda ed è erogata per sei mesi consecutivi. L’importo mensile varia attualmente tra 250 e 800 euro.
Formazione obbligatoria e piattaforma SIISL
Tra le principali novità, è in fase di pubblicazione il decreto che disciplina i percorsi di aggiornamento professionale obbligatori per i beneficiari dell’ISCRO. I professionisti ammessi saranno inseriti nella piattaforma SIISL e dovranno partecipare a corsi erogati da enti accreditati. Il mancato avvio di un percorso formativo entro i termini previsti potrà comportare segnalazioni ai Centri per l’Impiego.
Attenzione alle incompatibilità, in quanto L’ISCRO non è compatibile con alcune prestazioni, tra cui NASpI, DIS-COLL, ALAS e Assegno di Inclusione. Rimane invece compatibile con l’assegno ordinario di invalidità.
Come presentare la domanda
Per quanto riguarda la presentazione della domanda, la richiesta deve essere trasmessa esclusivamente in modalità telematica sul portale INPS tramite SPID, CIE o CNS entro il 31 ottobre 2026.
Chi ha già beneficiato dell’ISCRO nel 2025 non potrà purtroppo accedere nuovamente alla misura nel 2026, in quanto è previsto un periodo di esclusione nei due anni successivi all’inizio della fruizione.
A cura di Emanuela Sorrentino
Pensioni 2026: requisiti, novità e previdenza complementare
Il 2026 porta con sé diverse novità in materia previdenziale, che interessano sia i lavoratori prossimi alla pensione sia chi è ancora in attività e deve programmare il proprio futuro previdenziale.
Di seguito le principali disposizioni da conoscere.
Pensione anticipata
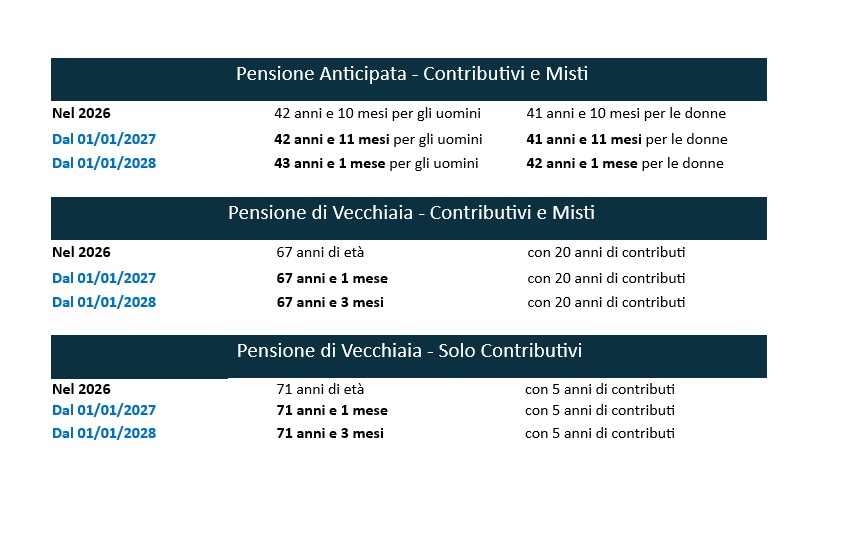
Nel 2026 è possibile accedere alla pensione anticipata con 42 anni e 10 mesi di contributi per gli uomini e 41 anni e 10 mesi per le donne.
Tra il momento in cui si matura il diritto alla pensione e il primo pagamento c’è sempre un periodo di attesa, chiamato “finestra mobile”. Per chi lavora nel settore privato, la pensione decorre 3 mesi dopo aver raggiunto i requisiti necessari.
In alternativa, è possibile andare in pensione a 64 anni con almeno 20 anni di contributi, a condizione che l’importo mensile lordo raggiunga determinate soglie minime:
- sia superiore o uguale a 3 volte l’assegno sociale per uomini e donne senza figli
- sia superiore o uguale a 2,8 volte l’assegno sociale per donne con un figlio
- sia superiore o uguale a 2,6 volte l’assegno sociale per donne con almeno due figli
Anche in questo caso si applica la finestra mobile di 3 mesi. Si precisa inoltre che l’importo mensile lordo non può superare 5 volte il trattamento minimo per le mensilità di anticipo rispetto all’età di vecchiaia.
Pensione di vecchiaia
Per la pensione di vecchiaia sono previste due strade:
- 67 anni di età + 20 anni di contributi, con importo almeno pari all’assegno sociale,
- 71 anni di età + 5 anni di contributi, senza vincoli di importo.
In entrambi i casi non è prevista alcuna finestra d’uscita.
Le donne con contributi accreditati interamente dopo il 1996, o che hanno optato per il ricalcolo contributivo, beneficiano di una riduzione dell’età pensionabile: 4 mesi in caso di un figlio, 8 mesi in caso di due figli, 12 mesi in caso di tre figli, 16 mesi in caso di quattro o più figli.
Come cambiano i requisiti nel 2027 e nel 2028
Opzione donna e Quota 103: niente proroga
La Legge di Bilancio 2026 non ha prorogato né Opzione donna né Quota 103. Chi non ha maturato i requisiti entro il 31 dicembre 2025 non potrà più accedervi.
Bonus per chi resta al lavoro (Bonus Giorgetti)
I lavoratori, sia pubblici che privati, che decidono di rimanere in attività anche dopo il conseguimento dei requisiti per il pensionamento anticipato possono richiedere al datore di lavoro che la quota contributiva a suo carico (9,19%) venga inserita in busta paga, mentre la quota a carico del datore di lavoro continuerà a essere versata all’INPS.
La parte di contributi incassata in busta paga non contribuirà a incrementare la propria pensione futura e non sarà tassata.
Proroga APE Sociale
È stata prorogata l’APE Sociale fino al 31/12/2026 con il requisito anagrafico dei 63 anni e 5 mesi.
Ricordiamo che l’APE Sociale è un sussidio erogato dallo stato a soggetti:
- in stato di disoccupazione con almeno 30 anni di contributi;
- impiegati in attività pericolose o rischiose con almeno 36 anni di contributi;
- con un’invalidità pari o superiore al 74% con almeno 30 anni di contributi;
- che assistono al momento della richiesta e da almeno 6 mesi il coniuge o un parente di 1° grado convivente con handicap in situazione di gravità con almeno 30 anni di contributi.
Di seguito le caratteristiche generali:
- L’assegno è pari all’importo della rata mensile della pensione calcolata al momento dell’accesso all’indennità stessa (maturato pensionistico alla data della domanda).
- Il tetto massimo dell’importo erogato è pari a 500 € lordi mensili. Non comporta alcuna riduzione della pensione.
- Non è compatibile con altri trattamenti di sostegno al reddito (es. Naspi). Non può essere erogato a chi è già titolare di una pensione diretta.
NASPI Anticipata
Dal 2026 l’anticipo della NASPI per avviare un’attività autonoma o d’impresa non verrà più erogato in un’unica soluzione:
- 70% subito;
- 30% solo a fine periodo, se non si torna al lavoro dipendente e non si va in pensione.
Previdenza complementare: le novità dal 1° luglio 2026
Adesione automatica per i nuovi assunti
Dal 01 luglio 2026 i lavoratori del settore privato alla prima assunzione sono iscritti d’ufficio alla previdenza complementare mediante il silenzio-assenso, con conferimento dell’intero TFR maturando e dei contributi previsti a carico del datore di lavoro e del lavoratore. Entro 60 giorni dall’assunzione il lavoratore può rinunciare all’adesione, optare per altra forma di previdenza complementare o mantenere il TFR in azienda.
Anche per i lavoratori non al primo impiego, il datore di lavoro deve fornire un’informativa sulla previdenza complementare e deve verificare le scelte pregresse del lavoratore.
Nel caso in cui il lavoratore non al primo impiego abbia in essere un’adesione a una forma pensionistica complementare, il datore di lavoro fornisce informativa al lavoratore circa la possibilità per lo stesso di indicare, entro sessanta giorni dalla data di assunzione, a quale forma pensionistica complementare conferire il TFR maturando da tale data, precisando che in difetto si applica il meccanismo di adesione automatica.
Trasferibilità del contributo datoriale
Dal 01 luglio 2026 il lavoratore che aderisce ad un fondo pensione negoziale può trasferire l’intera posizione pensionistica (dopo due anni dalla data di partecipazione), incluso il contributo datoriale, verso un fondo aperto o un PIP, senza limitazioni contrattuali, continuando quindi a beneficiare del contributo datoriale. La continuità del contributo datoriale presuppone il mantenimento dei requisiti contrattuali (rapporto di lavoro attivo, CCNL applicato).
Nessun diritto in caso di prima adesione al fondo aperto o al PIP (salvo accordo collettivo al fondo aperto).
Fondo Tesoreria INPS
Fino al 2025 al Fondo Tesoreria confluiva il TFR lasciato in azienda (per le aziende con una media di più di 50 addetti nel 2006). In caso di aziende costituite dopo il 1.1.07, contava la media annuale degli occupati nell’anno di costituzione.
La Legge di bilancio 2026 estende progressivamente l’obbligo di versamento anche ai datori di lavoro che raggiungono la soglia dimensionale dopo l’avvio dell’attività:
- dal 1° gennaio 2026, per il biennio 2026–2027, l’obbligo riguarda i datori di lavoro con una media annua non inferiore a 60 addetti;
- dal 1° gennaio 2028 al 31 dicembre 2031,l’obbligo riguarda i datori di lavoro con una media annua non inferiore a 50 addetti;
- dal 1° gennaio 2032, l’obbligo riguarda i datori di lavoro con una media annua non inferiore a 40 addetti.
N.B.: La media è calcolata come media annua dei lavoratori in forza nell’anno precedente.
Per il lavoratore, dal punto di vista economico e previdenziale, non cambia nulla: il TFR è trattato come se restasse in azienda. Attenzione però che il TFR pregresso già confluito nel Fondo Tesoreria perde la “trasferibilità previdenziale”.
Aumento del limite di deducibilità
A decorrere dal 2026, il limite massimo di deducibilità fiscale dei contributi versati alla previdenza complementare verrà innalzato dagli attuali 5.164,57 € al nuovo tetto di 5.300 €.
Per i lavoratori assunti dopo il 1° gennaio 2007, qualora nei primi cinque anni di partecipazione a un fondo pensione non si abbia sfruttato tutto il plafond di deducibilità, potranno recuperare il plafond residuo nei 20 anni successivi, aumentando il limite di deducibilità annuo fino a 7.950 €. La quota aggiuntiva che potrà essere portata in deduzione oltre la soglia ordinaria sale, infatti, a 2.650 € annui.
Nuove opzioni al pensionamento
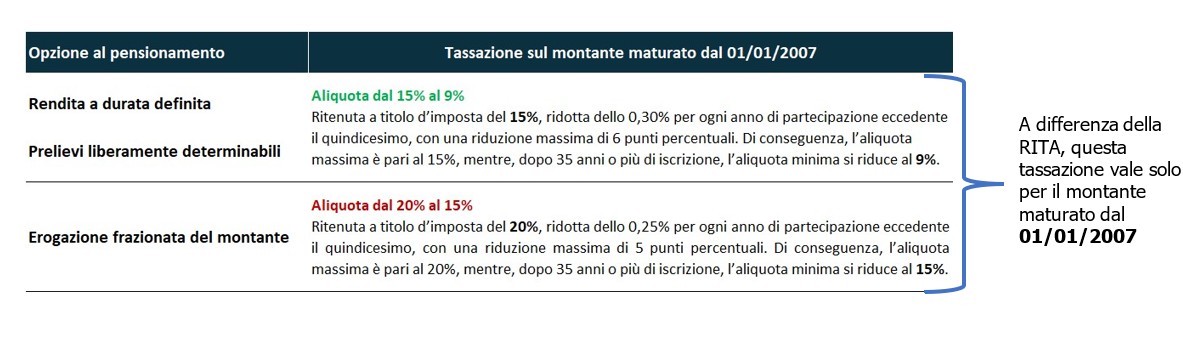
Tali prestazioni sono erogate direttamente dalla forma pensionistica complementare e il relativo montante è mantenuto in gestione. In caso di morte del beneficiario di una di queste prestazioni, il montante residuo è riscattato dai soggetti dallo stesso indicati al momento dell’esercizio dell’opzione.
Tali prestazioni sono assimilate alle prestazioni pensionistiche e risultano pertanto pignorabili nei limiti di un quinto, analogamente alle classiche prestazioni in capitale o in rendita.
A cura di Paolo Mantovani
Contributi per libri di testo e borse di studio agli studenti iscritti alle scuole medie e superiori
Per sostenere le famiglie in condizioni economiche difficili nell’assolvimento dell’obbligo di istruzione e ridurre il rischio di abbandono scolastico, la regione Emilia-Romagna ha previsto dei contributi per i libri di testo e le borse di studio destinati a studentesse e studenti iscritti alle scuole secondarie di primo e secondo grado (medie e superiori).
Le tre tipologie di beneficio
Tre le tipologie di beneficio previste:
- Borse di studio regionali destinate a studenti del primo e secondo anno delle scuole secondarie di secondo grado e del secondo e terzo anno dei percorsi di istruzione e formazione professionale presso un organismo di formazione professionale accreditato del sistema regionale, compresi il primo anno propedeutico e le tre annualità dei progetti personalizzati.
- Borse di studio statali destinate a studenti iscritti all’ultimo triennio delle scuole secondarie di secondo grado.
- Contributi per i libri di testo destinati a studenti iscritti alle scuole secondarie di primo e secondo grado.
Destinatari dei benefici
L’ammontare dei benefici sarà determinato in funzione del numero degli aventi diritto e delle risorse disponibili e spetterà agli studenti residenti in Emilia-Romagna anche se frequentano scuole localizzate in regioni confinanti/limitrofe, a condizione che rientrino quotidianamente nella propria residenza.
Requisiti ISEE
Per richiedere l’agevolazione il cittadino deve essere in possesso dell’Attestazione ISEE 2025 Ordinaria (Minorenni se ricorre il caso), rientrante in una delle seguenti due fasce:
- Fascia 1 – ISEE da € 0 a € 10.632,94;
- Fascia 2 – ISEE da € 10.632,95 a € 15.748,78.
Nel caso di genitori non coniugati e non conviventi, è necessario richiedere il modello ISEE 2026 Minorenni.
È ammessa anche la presentazione dell’ISEE Corrente calcolato in seguito a significative variazioni reddituale/o patrimoniali del nucleo familiare.
Come presentare la domanda
L’istanza dovrà essere presentata da uno dei genitori o da chi rappresenta il minore, oppure dallo studente stesso, se maggiorenne.
Le domande devono essere presentate esclusivamente con la procedura on line dal 4 settembre 2026 al 23 ottobre 2026 ore 18.00.
Lo Studio è a disposizione per assistere nella richiesta dell’Attestazione ISEE richiesta da ogni singolo caso.
A cura di Franco Meletti
Socio di una Srl e regime forfettario: quando le due cose non vanno d'accordo
Tra i professionisti e i piccoli imprenditori che operano con partita IVA in regime forfettario circola spesso un timore diffuso: «Se divento socio di una Srl, perdo automaticamente il regime agevolato».
La regola, in realtà, è più selettiva e merita di essere conosciuta, perché riguarda situazioni molto comuni.
La regola di legge
L’art. 1, comma 57, lett. d), della legge 23 dicembre 2014, n. 190 esclude dal regime forfettario i soggetti che, contemporaneamente all’esercizio dell’attività con partita IVA,:
- controllano direttamente o indirettamente una società a responsabilità limitata (o un’associazione in partecipazione);
- la cui attività è direttamente o indirettamente riconducibile a quella svolta a titolo individuale.
Non basta quindi essere «soci di Srl»: la causa di esclusione richiede che ricorrano insieme due condizioni distinte, il controllo della società e la riconducibilità dell’attività. Se manca anche una sola di queste due condizioni, la causa di esclusione non opera.
Che cosa si intende per «controllo»
Per stabilire quando esiste controllo, la norma rinvia ai criteri civilistici dell’art. 2359 del codice civile, che distingue tre ipotesi:
- il controllo di diritto, quando si dispone della maggioranza dei voti esercitabili in assemblea ordinaria;
- il controllo di fatto, quando pur non avendo la maggioranza, esercita un’influenza dominante sulle decisioni assembleari, tenuto conto della dispersione delle altre partecipazioni e della partecipazione effettiva alle assemblee;
- il controllo esterno, quando esercita un’influenza dominante in virtù di particolari vincoli contrattuali che pongono la società in una situazione di dipendenza economica e gestionale, ad esempio un rapporto di fornitura pressoché esclusivo.
Nel computo rilevano inoltre le partecipazioni indirette, comprese quelle detenute da società controllate, fiduciarie e familiari — coniuge, parenti entro il terzo grado e affini entro il secondo. Una quota formalmente intestata al coniuge, quindi, può comunque determinare una posizione di controllo rilevante ai fini del regime.
La carica di amministratore della Srl non è di per sé causa di esclusione, ma è un elemento che nella prassi dell’Agenzia delle Entrate ha spesso concorso a integrare il controllo di fatto, specie quando si accompagna a compensi rilevanti o a un rapporto economico stretto tra il contribuente e la società.
Quando l'attività della Srl è «riconducibile»
La circolare dell’Agenzia delle Entrate n. 9/E del 10 aprile 2019 ha chiarito che la riconducibilità va verificata sull’attività effettivamente svolta, non solo sui codici ATECO dichiarati, e sussiste quando ricorrono congiuntamente tre condizioni:
- le due attività rientrano nella medesima sezione ATECO;
- il contribuente forfettario effettua cessioni di beni o prestazioni di servizi verso la Srl controllata;
- la Srl deduce dal proprio reddito i relativi costi.
Sono condizioni cumulative: se anche una sola non si verifica — ad esempio se manca qualunque rapporto economico tra le parti, o se il costo addebitato risulta indeducibile in capo alla Srl — la causa di esclusione non scatta. La verifica assume rilevanza nell’anno di applicazione del regime, non in quello precedente, e l’eventuale fuoriuscita dal forfettario decorre dall’anno d’imposta successivo, non retroattivamente.
Si tratta di una valutazione che va condotta con attenzione, perché la perdita del regime agevolato può portare a conseguenze anche rilevanti e non è sempre immediata né automatica, ma dipende dal combinarsi di più elementi di fatto.
Lo Studio rimane a disposizione per una verifica puntuale della singola posizione societaria e professionale.
A cura di Elisa Ghelfi
Rottamazione quinquies – scadenza del 31 luglio per il pagamento della prima rata
I contribuenti che hanno aderito alla Rottamazione-quinquies entro il 30 aprile 2026 sono chiamati al primo importante adempimento, in quanto entro il 31 luglio 2026 dovrà essere versata la prima rata del piano di definizione agevolata oppure, per chi lo ha scelto, l’intero importo dovuto in un’unica soluzione.
Le comunicazioni dell'Agenzia delle Entrate-Riscossione
L’Agenzia delle Entrate-Riscossione ha già reso disponibili le comunicazioni contenenti:
- l’esito della domanda di adesione;
- il dettaglio degli importi dovuti;
- i moduli di pagamento necessari.
Prima di procedere al versamento è consigliabile verificare attentamente la documentazione ricevuta, controllando eventuali rimodulazioni del piano di pagamento e accertandosi di essere in possesso dei corretti bollettini.
Come effettuare il pagamento
Il versamento può essere effettuato attraverso diversi canali, tra cui:
- il sito dell’Agenzia delle Entrate-Riscossione;
- l’app EquiClick;
- la domiciliazione bancaria;
- banche, uffici postali, home banking, tabaccai e ricevitorie aderenti;
- sportelli ATM abilitati;
- sportelli dell’Agenzia delle Entrate-Riscossione.
Per chi ha attivato o intende attivare la domiciliazione bancaria, è necessario completare il mandato entro i termini previsti dall’Agenzia.
I contribuenti che desiderano effettuare il pagamento solo di una parte dei carichi inclusi nella domanda possono utilizzare il servizio ContiTu, che consente di ricalcolare il piano e ottenere nuovi moduli di pagamento aggiornati.
Le rate successive
Dopo il pagamento del 31 luglio, la seconda rata sarà dovuta il 30 settembre 2026. Successivamente il piano proseguirà con rate bimestrali fino al 31 maggio 2035, per un massimo di 54 rate. Sulle somme rateizzate saranno applicati interessi del 3% annuo a partire dal 1° agosto 2026.
I benefici della definizione agevolata
Il versamento della prima rata consente di consolidare i benefici della definizione agevolata, in particolare, per i debiti inclusi nella Rottamazione-quinquies:
- non vengono avviate nuove procedure cautelari o esecutive;
- restano sospese le procedure esecutive nei casi previsti dalla legge;
- il contribuente non è considerato inadempiente ai fini di specifiche verifiche fiscali e contributive, compreso il documento unico di regolarità contributiva (DURC).
A cura di Emanuela Sorrentino