Il 2026 porta con sé diverse novità in materia previdenziale, che interessano sia i lavoratori prossimi alla pensione sia chi è ancora in attività e deve programmare il proprio futuro previdenziale.
Di seguito le principali disposizioni da conoscere.
Pensione anticipata
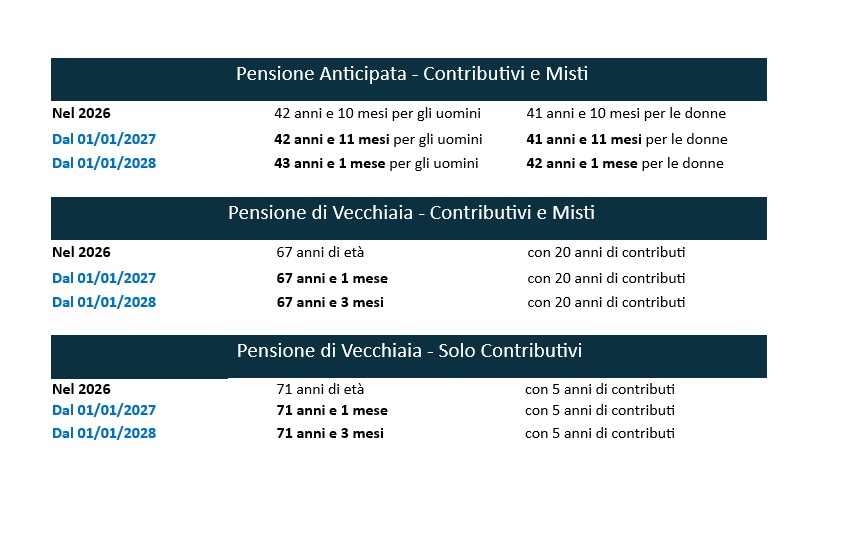
Nel 2026 è possibile accedere alla pensione anticipata con 42 anni e 10 mesi di contributi per gli uomini e 41 anni e 10 mesi per le donne.
Tra il momento in cui si matura il diritto alla pensione e il primo pagamento c’è sempre un periodo di attesa, chiamato “finestra mobile”. Per chi lavora nel settore privato, la pensione decorre 3 mesi dopo aver raggiunto i requisiti necessari.
In alternativa, è possibile andare in pensione a 64 anni con almeno 20 anni di contributi, a condizione che l’importo mensile lordo raggiunga determinate soglie minime:
- sia superiore o uguale a 3 volte l’assegno sociale per uomini e donne senza figli
- sia superiore o uguale a 2,8 volte l’assegno sociale per donne con un figlio
- sia superiore o uguale a 2,6 volte l’assegno sociale per donne con almeno due figli
Anche in questo caso si applica la finestra mobile di 3 mesi. Si precisa inoltre che l’importo mensile lordo non può superare 5 volte il trattamento minimo per le mensilità di anticipo rispetto all’età di vecchiaia.
Pensione di vecchiaia
Per la pensione di vecchiaia sono previste due strade:
- 67 anni di età + 20 anni di contributi, con importo almeno pari all’assegno sociale,
- 71 anni di età + 5 anni di contributi, senza vincoli di importo.
In entrambi i casi non è prevista alcuna finestra d’uscita.
Le donne con contributi accreditati interamente dopo il 1996, o che hanno optato per il ricalcolo contributivo, beneficiano di una riduzione dell’età pensionabile: 4 mesi in caso di un figlio, 8 mesi in caso di due figli, 12 mesi in caso di tre figli, 16 mesi in caso di quattro o più figli.
Come cambiano i requisiti nel 2027 e nel 2028
Opzione donna e Quota 103: niente proroga
La Legge di Bilancio 2026 non ha prorogato né Opzione donna né Quota 103. Chi non ha maturato i requisiti entro il 31 dicembre 2025 non potrà più accedervi.
Bonus per chi resta al lavoro (Bonus Giorgetti)
I lavoratori, sia pubblici che privati, che decidono di rimanere in attività anche dopo il conseguimento dei requisiti per il pensionamento anticipato possono richiedere al datore di lavoro che la quota contributiva a suo carico (9,19%) venga inserita in busta paga, mentre la quota a carico del datore di lavoro continuerà a essere versata all’INPS.
La parte di contributi incassata in busta paga non contribuirà a incrementare la propria pensione futura e non sarà tassata.
Proroga APE Sociale
È stata prorogata l’APE Sociale fino al 31/12/2026 con il requisito anagrafico dei 63 anni e 5 mesi.
Ricordiamo che l’APE Sociale è un sussidio erogato dallo stato a soggetti:
- in stato di disoccupazione con almeno 30 anni di contributi;
- impiegati in attività pericolose o rischiose con almeno 36 anni di contributi;
- con un’invalidità pari o superiore al 74% con almeno 30 anni di contributi;
- che assistono al momento della richiesta e da almeno 6 mesi il coniuge o un parente di 1° grado convivente con handicap in situazione di gravità con almeno 30 anni di contributi.
Di seguito le caratteristiche generali:
- L’assegno è pari all’importo della rata mensile della pensione calcolata al momento dell’accesso all’indennità stessa (maturato pensionistico alla data della domanda).
- Il tetto massimo dell’importo erogato è pari a 500 € lordi mensili. Non comporta alcuna riduzione della pensione.
- Non è compatibile con altri trattamenti di sostegno al reddito (es. Naspi). Non può essere erogato a chi è già titolare di una pensione diretta.
NASPI Anticipata
Dal 2026 l’anticipo della NASPI per avviare un’attività autonoma o d’impresa non verrà più erogato in un’unica soluzione:
- 70% subito;
- 30% solo a fine periodo, se non si torna al lavoro dipendente e non si va in pensione.
Previdenza complementare: le novità dal 1° luglio 2026
Adesione automatica per i nuovi assunti
Dal 01 luglio 2026 i lavoratori del settore privato alla prima assunzione sono iscritti d’ufficio alla previdenza complementare mediante il silenzio-assenso, con conferimento dell’intero TFR maturando e dei contributi previsti a carico del datore di lavoro e del lavoratore. Entro 60 giorni dall’assunzione il lavoratore può rinunciare all’adesione, optare per altra forma di previdenza complementare o mantenere il TFR in azienda.
Anche per i lavoratori non al primo impiego, il datore di lavoro deve fornire un’informativa sulla previdenza complementare e deve verificare le scelte pregresse del lavoratore.
Nel caso in cui il lavoratore non al primo impiego abbia in essere un’adesione a una forma pensionistica complementare, il datore di lavoro fornisce informativa al lavoratore circa la possibilità per lo stesso di indicare, entro sessanta giorni dalla data di assunzione, a quale forma pensionistica complementare conferire il TFR maturando da tale data, precisando che in difetto si applica il meccanismo di adesione automatica.
Trasferibilità del contributo datoriale
Dal 01 luglio 2026 il lavoratore che aderisce ad un fondo pensione negoziale può trasferire l’intera posizione pensionistica (dopo due anni dalla data di partecipazione), incluso il contributo datoriale, verso un fondo aperto o un PIP, senza limitazioni contrattuali, continuando quindi a beneficiare del contributo datoriale. La continuità del contributo datoriale presuppone il mantenimento dei requisiti contrattuali (rapporto di lavoro attivo, CCNL applicato).
Nessun diritto in caso di prima adesione al fondo aperto o al PIP (salvo accordo collettivo al fondo aperto).
Fondo Tesoreria INPS
Fino al 2025 al Fondo Tesoreria confluiva il TFR lasciato in azienda (per le aziende con una media di più di 50 addetti nel 2006). In caso di aziende costituite dopo il 1.1.07, contava la media annuale degli occupati nell’anno di costituzione.
La Legge di bilancio 2026 estende progressivamente l’obbligo di versamento anche ai datori di lavoro che raggiungono la soglia dimensionale dopo l’avvio dell’attività:
- dal 1° gennaio 2026, per il biennio 2026–2027, l’obbligo riguarda i datori di lavoro con una media annua non inferiore a 60 addetti;
- dal 1° gennaio 2028 al 31 dicembre 2031,l’obbligo riguarda i datori di lavoro con una media annua non inferiore a 50 addetti;
- dal 1° gennaio 2032, l’obbligo riguarda i datori di lavoro con una media annua non inferiore a 40 addetti.
N.B.: La media è calcolata come media annua dei lavoratori in forza nell’anno precedente.
Per il lavoratore, dal punto di vista economico e previdenziale, non cambia nulla: il TFR è trattato come se restasse in azienda. Attenzione però che il TFR pregresso già confluito nel Fondo Tesoreria perde la “trasferibilità previdenziale”.
Aumento del limite di deducibilità
A decorrere dal 2026, il limite massimo di deducibilità fiscale dei contributi versati alla previdenza complementare verrà innalzato dagli attuali 5.164,57 € al nuovo tetto di 5.300 €.
Per i lavoratori assunti dopo il 1° gennaio 2007, qualora nei primi cinque anni di partecipazione a un fondo pensione non si abbia sfruttato tutto il plafond di deducibilità, potranno recuperare il plafond residuo nei 20 anni successivi, aumentando il limite di deducibilità annuo fino a 7.950 €. La quota aggiuntiva che potrà essere portata in deduzione oltre la soglia ordinaria sale, infatti, a 2.650 € annui.
Nuove opzioni al pensionamento
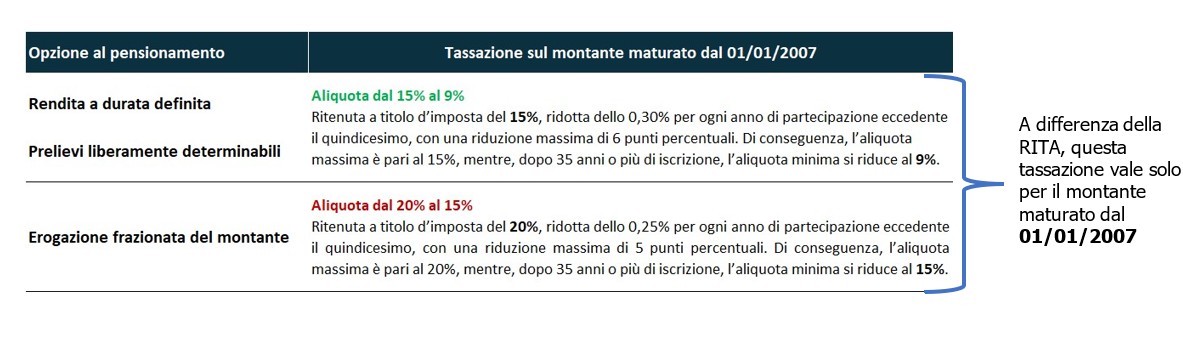
Tali prestazioni sono erogate direttamente dalla forma pensionistica complementare e il relativo montante è mantenuto in gestione. In caso di morte del beneficiario di una di queste prestazioni, il montante residuo è riscattato dai soggetti dallo stesso indicati al momento dell’esercizio dell’opzione.
Tali prestazioni sono assimilate alle prestazioni pensionistiche e risultano pertanto pignorabili nei limiti di un quinto, analogamente alle classiche prestazioni in capitale o in rendita.
A cura di Paolo Mantovani
Altri articoli in questa categoria: